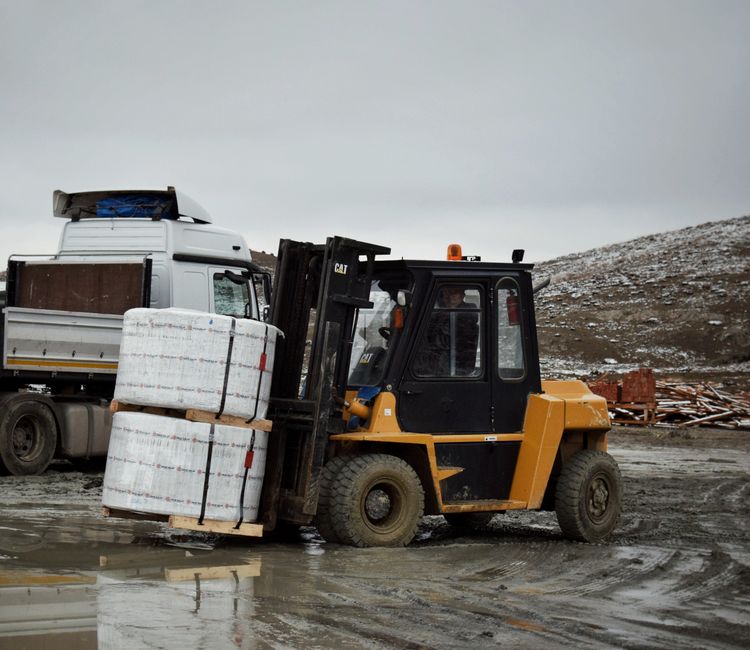
Imagínate esto: tu tractocamión sale de Guadalajara con 22 toneladas de electrodomésticos. A la altura de la caseta, una vuelta mal calculada manda la caja al acotamiento. Llamas a tu aseguradora, feliz porque pagas puntual, y del otro lado te dicen: “Sí, le cubrimos el camión”. Perfecto. “¿Y las lavadoras?” Silencio incómodo, ese que suena igual que una cuenta de siete cifras.
Ahí, justo ahí, nace la pregunta que llega tarde a muchas flotillas: el seguro de transporte de mercancías es un producto distinto al de la unidad. No es un paquete extra ni una “coberturita” que viene de regalo. Es otra póliza, con otro objeto asegurado y otras reglas del juego.
Y no, no es trámite de burócrata aburrido: es la diferencia entre un mal día y un pleito que se come las utilidades del año. Vamos por partes, sin tecnicismos de los que dan sueño.
El camión es el camión y la carga es la carga: dos pólizas, dos mundos
La confusión es entendible. Las dos pólizas viajan en la misma unidad, las dos se pagan cada año y las dos las vende la misma gente. Pero cubren cosas tan distintas como el estuche y el violín.
Qué cubre la póliza de la unidad
La póliza vehicular protege el fierro y lo que el fierro le haga a otros: daños materiales al tractocamión o a la caja, robo total de la unidad, responsabilidad civil por daños a terceros en sus bienes y personas, gastos médicos a ocupantes y asistencia legal.
Esa responsabilidad civil, además, no es opcional en carretera federal: la Ley de Caminos, Puentes y Autotransporte Federal obliga a los permisionarios a contar con seguro que cubra los daños que puedan ocasionar a terceros y a las vías generales de comunicación (artículo 63 Bis). Puedes consultar el texto vigente en el portal de la Cámara de Diputados, porque las leyes se reforman y la versión que te pasó tu compadre por WhatsApp en 2019 ya no cuenta.
Lo que esa póliza no hace es responder por la mercancía ajena que llevas arriba. Para el contrato vehicular, tus 22 toneladas de electrodomésticos son, básicamente, peso.
Qué cubre el seguro de transporte de mercancías
Aquí el objeto asegurado cambia: lo que se protege es el embarque, no el vehículo. El seguro de transporte de mercancías responde por la pérdida o el daño de los bienes mientras van en tránsito, normalmente desde que se cargan en el origen hasta que se entregan en el destino convenido.
Y esto conecta con algo que a muchos transportistas se les olvida: el marco federal establece que el autotransportista es responsable de las pérdidas y daños que sufran los bienes que traslada, desde que recibe la carga hasta que la entrega. O sea, la responsabilidad ya es tuya con o sin póliza. La póliza solo decide quién pone el dinero.
Ojo con un detalle que cuesta caro: la normatividad federal contempla límites de indemnización cuando el remitente no declara el valor de la carga (el tope se calcula por tonelada y suele quedar muy por debajo del valor real del embarque). Si transportas algo valioso y nadie declaró el valor, la indemnización legal puede alcanzarte para una disculpa y un café. Verifica el texto vigente de la ley y su reglamento antes de asumir cifras.
Qué cubre y qué no cubre: la letra chiquita que sí se lee
Antes de seguir, el disclaimer honesto: coberturas, deducibles, exclusiones y requisitos varían entre aseguradoras y entre pólizas. Lo que sigue son patrones de mercado, no la verdad universal. Tu condicionado general manda.
Riesgos que normalmente sí entran
- Riesgos ordinarios de tránsito: volcadura, colisión, descarrilamiento, incendio, caída del embarque durante maniobras.
- Robo total del embarque y, según la cobertura contratada, robo parcial (que es el que más duele, porque se van “solo unas tarimas” y nadie vio nada).
- Mojadura, contaminación o manchado derivados de un accidente cubierto.
- Avería gruesa y gastos de salvamento, cuando aplica.
Exclusiones clásicas que te dejan pagando
- Embalaje deficiente. Si la carga iba estibada con fe y un cinturón, el ajustador lo va a notar.
- Mermas y pérdidas naturales propias del producto.
- Vicio propio: la fruta que ya venía madurando antes de subir.
- Dolo o culpa grave del asegurado o sus empleados.
- Mercancías excluidas o sujetas a aceptación especial: dinero, obras de arte, tabaco, electrónicos de alto valor, materiales peligrosos.
- Desvíos de ruta no autorizados y paradas no contempladas. El “pasón” a comer donde la señora de los tacos puede volverse argumento de rechazo si ahí ocurre el siniestro.
Y el deducible existe, claro. Suele fijarse como un porcentaje sobre el valor del embarque o sobre la pérdida, con un mínimo. No es castigo: es la parte del riesgo que te quedas tú para que la prima no se vaya a las nubes.
Póliza por viaje o anual: cuál le conviene a tu operación
Esta es la decisión práctica. Y se resuelve con una pregunta sencilla: ¿cuántas veces al año cargas, y qué tan parecidos son esos embarques entre sí?
Póliza específica (por viaje)
Cubre un solo embarque, con origen, destino, mercancía y valor declarado puntuales. Se contrata antes de salir y muere al entregar.
Le conviene a: quien mueve carga esporádicamente, hace un traslado atípico (una maquinaria pesadísima, un embarque de valor inusual) o trabaja con un cliente que exige cobertura nominal para ese viaje.
Su lado flaco: hay que acordarse de contratarla cada vez. Y el día que se olvida es, por ley del gremio transportista, exactamente el día del percance.
Póliza anual (declarativa o de embarques)
Ampara todos los embarques del periodo bajo condiciones pactadas: límite máximo por embarque, rutas, tipos de mercancía. Normalmente se declaran los movimientos de forma mensual y la prima se ajusta contra lo realmente transportado.
Le conviene a: flotillas con operación continua y recurrente. Elimina el riesgo humano del olvido y casi siempre sale más barata por embarque.
Su lado flaco: si no declaras bien, te expones a un ajuste proporcional al momento de la reclamación. Declarar de menos para pagar menos prima es el equivalente financiero de ponerle agua al diésel.
Aquí la administración documental deja de ser papeleo y se vuelve dinero: necesitas registro limpio de cada traslado, con fechas, rutas y valores. Si hoy llevas eso en un cuaderno, el generador de bitácora de viaje te ordena los datos que luego te va a pedir el ajustador sin que tengas que reconstruir el mes de memoria.
Cuánto cuesta y cómo se deduce
Nada de cotizaciones al aire: la prima de un seguro de transporte de mercancías se calcula casi siempre como un porcentaje del valor declarado del embarque, y se mueve según mercancía, ruta, índice de robo en el corredor, medidas de seguridad (GPS, custodia, candados satelitales) y tu historial de siniestros.
Como referencia de mercado al cierre de octubre de 2026, las tasas publicadas por corredores mexicanos para carga general suelen ubicarse en fracciones de punto porcentual sobre el valor del embarque, y escalan bastante en mercancías de alto riesgo. Tómalo como orden de magnitud, no como precio: tu número real solo sale de una cotización formal con tu perfil.
Para comparar sin que te marees, la CONDUSEF publica herramientas y recomendaciones de contratación, y la CNSF mantiene el registro de instituciones autorizadas. Primera regla: verifica que quien te cotiza esté autorizado para operar en México. Suena obvio hasta que no lo es.
En lo fiscal, las primas de seguros vinculados a tu actividad son deducibles cuando cumplen los requisitos generales de las deducciones (estrictamente indispensables, con CFDI y pagadas por medios distintos al efectivo cuando corresponde). Los artículos aplicables están en la LISR; consúltalos directo en el portal del SAT o con tu contador, porque aquí cada caso tiene su asterisco.
Y si quieres aterrizar cuánto pesa el renglón de seguros dentro de tu costo operativo antes de sentarte a negociar, la calculadora de seguro vehicular te da un punto de partida para dimensionar el gasto anual de la flotilla.
Los cuatro errores que más caro cobran
- Asumir que la póliza de la unidad cubre la carga. No lo hace. Nunca lo ha hecho. No va a empezar hoy.
- Subdeclarar el valor del embarque. Ahorras en prima y pagas en indemnización recortada.
- No revisar quién contrata la cobertura. A veces el cliente ya tiene su propia póliza de carga; a veces jura que la tiene. Pídelo por escrito.
- No documentar el traslado. Sin carta porte correcta, bitácora y evidencia de entrega, cualquier reclamación se vuelve un ejercicio de imaginación.
Conclusión: dos pólizas, cero sorpresas
El resumen cabe en una línea: el seguro vehicular cuida tu patrimonio, y el seguro de transporte de mercancías cuida el patrimonio que te confiaron. Una no sustituye a la otra, y la responsabilidad legal sobre la carga ya es tuya desde que la recibes.
Haz este ejercicio esta semana: saca tus condicionados generales, identifica qué póliza cubre qué, revisa los límites por embarque y verifica si la modalidad que tienes (por viaje o anual) corresponde a cómo opera tu flotilla hoy, no a cómo operaba cuando la contrataste.
Y antes de firmar cualquier cosa, valida las condiciones específicas con tu agente o asesor: cada aseguradora redacta distinto, y lo que aquí es un panorama general, en tu póliza es letra con consecuencias. En el Equipo Smart Fleet lo decimos sin humor, por una vez: la cobertura que no leíste es la que no tienes.